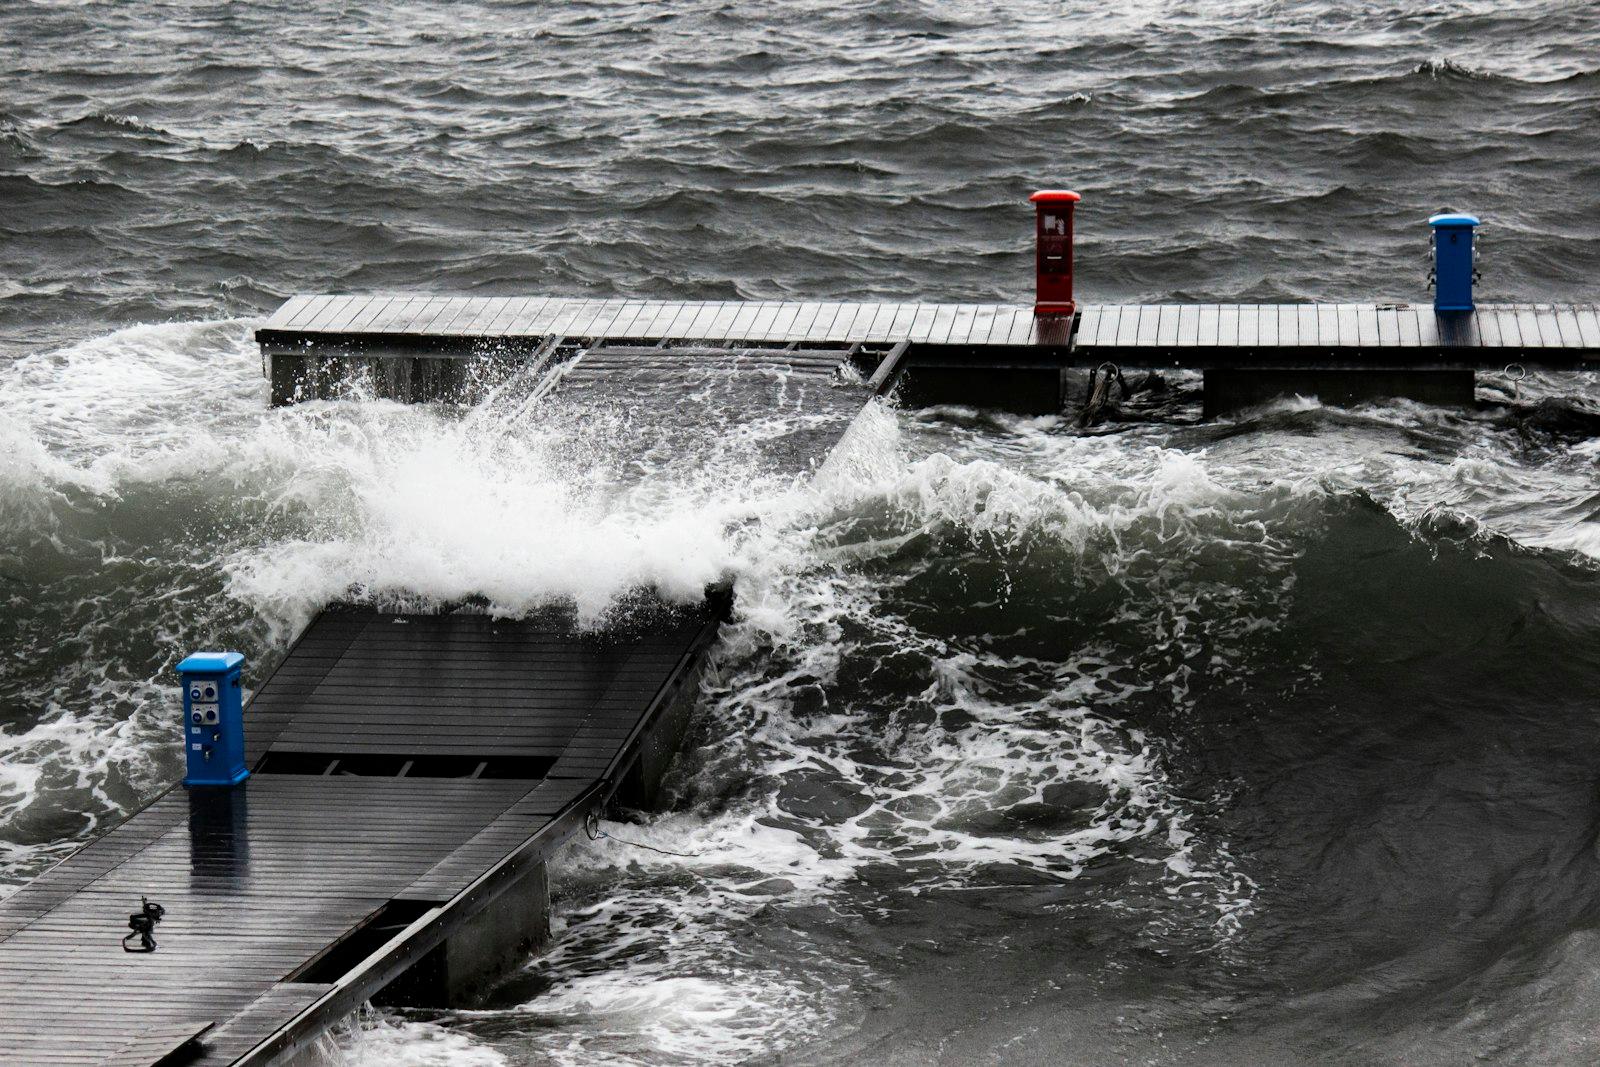
Le lendemain du coup de vent, le port ressemble à un chantier. Une vedette s'est couchée contre son catway, un voilier a perdu ses amarres arrière et la mer a franchi le quai pendant la nuit. Sur le parking, un voisin de ponton vous rassure : « La mairie va demander la catastrophe naturelle, l'assurance paiera. »
Pour sa maison, c'est possible. Pour votre bateau, cet arrêté ne changera rien : le régime des catastrophes naturelles ne s'applique pas aux bateaux. Ce qui comptera, c'est votre propre contrat, et ce que vous ferez dans les jours qui suivent.
Voici ce que dit le code des assurances, ce qu'il faut vérifier dans vos conditions avant l'hiver, et les bons réflexes après la tempête.
L'essentiel : le régime catastrophe naturelle ne couvre pas les bateaux. Le code des assurances exclut expressément les dommages subis par les corps de véhicules maritimes, lacustres et fluviaux (article L125-5), même si un arrêté est publié pour votre commune. Après une tempête, l'indemnisation de votre bateau dépend des garanties de votre propre contrat.
⚖️ Catastrophe naturelle : pourquoi le bateau est hors du régime
Le régime des catastrophes naturelles est une garantie imposée par la loi : les assureurs doivent l'inclure dans les contrats qui couvrent les dommages aux biens situés en France et aux véhicules terrestres à moteur, comme l'habitation ou l'auto (articles L125-1 et L125-2 du code des assurances). Il joue pour les dommages matériels directs dus à l'intensité anormale d'un agent naturel, à condition qu'un arrêté interministériel publié au Journal officiel reconnaisse l'état de catastrophe naturelle pour la commune.
- •L'exclusion est écrite dans la loi : l'article L125-5 exclut du régime « les dommages subis par les corps de véhicules aériens, maritimes, lacustres et fluviaux ». Voilier, bateau à moteur, semi rigide ou bateau de rivière : tous sont concernés.
- •À flot comme à terre : le texte vise le bateau lui même, sans distinguer selon qu'il est au port, au mouillage, sur sa remorque ou dans un hangar. Rangé dans votre garage, il reste exclu, même si le garage, lui, relève de votre assurance habitation.
- •Pas de cotisation catastrophe naturelle : les contrats qui garantissent ces dommages ne sont pas soumis à la cotisation additionnelle du régime (même article). Elle figure sur l'avis d'échéance de votre habitation, en principe pas sur celui de votre bateau.
Le site officiel Géorisques le résume en une phrase : la garantie catastrophe naturelle fait partie des contrats dommages aux biens, « sauf pour les bateaux ».
🌬️ Tempête ou catastrophe naturelle : quelle différence ?
Seconde idée reçue : en métropole, une tempête n'est pas en soi une catastrophe naturelle. Le code des assurances sépare les deux mécanismes.
- •Le vent relève de la garantie tempête : pour la maison ou la voiture, la loi impose que les contrats dommages couvrent les effets du vent dû aux tempêtes, ouragans et cyclones (article L122-7).
- •Seuls les cyclones extrêmes basculent dans le régime : à partir de 145 km/h de vent moyen sur dix minutes ou de 215 km/h en rafales (même article). Selon la Caisse centrale de réassurance, le réassureur public, cela ne concerne que les territoires ultramarins.
- •La mer peut, elle, relever du régime : la submersion marine et le choc mécanique des vagues figurent parmi les phénomènes couverts, comme les inondations. En métropole, un arrêté pris après une tempête vise donc ses autres effets, pas le vent.
- •Pour le bateau, le contrat décide : le régime catastrophe naturelle l'exclut, cyclone compris. L'assurance plaisance relève des règles générales du code des assurances, pas de l'assurance maritime (article L171-5) : c'est dans votre contrat que se lisent l'étendue de la garantie tempête, ses conditions et sa franchise.
Aux Antilles comme en Bretagne, un arrêté de catastrophe naturelle ne change donc rien pour votre bateau.
🔎 Que doit prévoir votre contrat bateau face à la tempête ?
Puisque le régime catastrophe naturelle ne vous couvre pas, tout se joue dans vos conditions générales et particulières. Six points méritent d'être vérifiés avant l'hiver.
- •La garantie dommages : une formule limitée à la responsabilité civile ne paie pas les dégâts subis par votre propre bateau. Vérifiez ensuite quels événements sont nommés (tempête, vent, grêle, submersion) et à quelles conditions.
- •Le lieu et la période : au port, au mouillage, à terre ou en hivernage, la garantie peut varier selon la situation déclarée. Une circonstance nouvelle qui aggrave le risque doit être déclarée à l'assureur par lettre recommandée ou envoi recommandé électronique, dans les quinze jours à partir du moment où vous en avez connaissance (article L113-2).
- •L'amarrage et la surveillance : certains contrats exigent un amarrage adapté, des visites régulières ou une place dans un port. Un manquement peut peser sur l'indemnité, selon les clauses. La préparation concrète est détaillée dans « Coup de vent au port : bien préparer son bateau ».
- •La franchise : aucune franchise légale de catastrophe naturelle ne s'applique à votre bateau. C'est celle de votre contrat, parfois propre aux événements naturels, qu'il faut connaître.
- •Les frais après sinistre : renflouement, remorquage, gardiennage ou enlèvement d'un bateau coulé sont, selon les contrats, couverts dans la limite de plafonds, ou exclus.
- •La valeur d'indemnisation : en cas de perte totale, tout dépend de la valeur retenue au contrat. La différence est expliquée dans « Assurance bateau : valeur agréée ou valeur à dire d'expert ? ».
📋 Après la tempête : les bons réflexes pour être indemnisé
Pour les biens couverts par le régime, le sinistre doit être déclaré au plus tard trente jours après la publication de l'arrêté (article L125-2). Ce délai ne vaut pas pour votre bateau.
- •N'attendez pas l'arrêté : il est publié en règle générale dans les deux mois qui suivent le dépôt de la demande communale en préfecture (article L125-1), et il ne concernera pas votre bateau. C'est le délai de déclaration fixé par votre contrat qui compte.
- •Limitez les dégâts, en sécurité : une fois le vent tombé, pompez, bâchez, reprenez les amarres. Gardez les factures de ces interventions et vérifiez comment votre contrat les prend en charge.
- •Préservez vos recours : si un bateau voisin a rompu ses amarres ou si un catway a cédé, votre assureur, une fois qu'il vous a indemnisé, peut se retourner contre le responsable. S'il ne le peut plus par votre fait, il peut être déchargé, en tout ou en partie, de sa responsabilité envers vous (article L121-12). Photographiez, notez les noms, prévenez la capitainerie par écrit.
- •Documentez avant de réparer : photos datées des dégâts et de l'amarrage, pièces cassées conservées, devis avant travaux sauf urgence.
🎯 En résumé
- •Le régime catastrophe naturelle exclut les bateaux : article L125-5, à flot comme à terre, même après un arrêté pour votre commune.
- •La tempête n'est pas une catastrophe naturelle en métropole : seuls les vents cycloniques extrêmes relèvent du régime, et le bateau en reste exclu.
- •Votre contrat décide : garantie dommages, événements couverts, lieu déclaré, franchise, plafonds et valeur d'indemnisation.
- •Après la tempête : déclarez dans le délai de votre contrat sans attendre l'arrêté, limitez les dégâts et préservez vos recours.
Avant la prochaine tempête, faites le point sur ce que votre contrat couvre vraiment, à flot comme à terre : demandez votre devis Odock en ligne et comparez les garanties dommages, les franchises et les conditions de stationnement.